World Stock Indexes

miércoles, 10 de febrero de 2016

Buena respuesta de los granos al contexto internacional

InfobaeBuena respuesta de los granos al contexto internacional

Ruben Ullúa

El precio de los granos ha sabido soportar el embate bajista que tuvieron los mercados financieros del mundo en este comienzo de año 2016. En efecto, a pesar de las bajas sufridas por las bolsas del mundo y el precio del petróleo, los granos mantienen saldos levemente positivos y ello no es un dato menor en el actual contexto.
Resultado de imagen para soja maiz trigoEn efecto, desde nuestra perspectiva de análisis, el accionar observado por los commodities granarios en este difícil contexto que atraviesan los mercados internacionales debe entenderse como un evento altamente favorable en proyección de lo que pueda venir para este mercado, ya que si bien los fondos especulativos permanecen en terreno vendido en términos netos, esta presión vendedora ha sido muy bien contenida por la contraparte, los comerciales. Ello muestra que estos últimos entienden que los precios actuales de estos commodities son lo suficientemente atractivos para acumular stock e, indirectamente, nos indica que un piso a su debilidad estaría próximo.
Claro está que si las bajas que se han observado en el primer mes de este año para las principales bolsas del mundo se acentúan, al igual que la caída del precio del crudo, entonces no será para nada fácil contener el nerviosismo y la especulación vendedora por parte de los fondos. Sin embargo, ¿qué sucedería si las condiciones cambiaran?
Es aquí el punto. Desde nuestra lectura analítica entendemos que técnicamente ni está confirmado aún que las bolsas del mundo hayan ingresado en bear market, ni creemos que la baja del petróleo presente mucho más potencial, al menos de manera directa. En este sentido, consideramos que si los granos han sabido defenderse en este primer mes del año de la fuerza vendedora especulativa, de quedar contenida la caída de las bolsas y la baja del petróleo y de iniciar estos mercados una recuperación parcial de lo perdido, entonces podremos considerar que una cobertura de posiciones vendidas por parte de los fondos podría finalmente impulsar a la recuperación, tanto en el precio de soja como de maíz y trigo hacia las próximas semanas, e incluso hacia los próximos meses.
futuro soja
A modo de ejemplo, las posiciones vendidas en soja por parte de los fondos especulativos permanecen actualmente estables en los 40 mil contratos netos y, a pesar de ello, el precio de la oleaginosa ha sabido mantenerse y respetar como piso y soporte el rango de los 315-305 dólares por tonelada durante las últimas semanas.
Lo mismo ocurre con el maíz, a pesar de la firmeza que ha mostrado el cereal en las últimas semanas en Chicago, al recuperar posiciones desde instancias de mínimos en los 135-127 dólares a los valores actuales de 145 dólares, los fondos especulativos aún no han ingresado del lado comprado y el avance observado sirvió para eliminar las posiciones vendidas que traían de semanas previas.
 futuro maiz
En relación con lo mencionado, creemos que, de menguar el negativismo y el nerviosismo que se han gestado en este comienzo de año 2016 tanto en bolsas del mundo como con la baja del petróleo, muchas de estas posiciones vendidas por parte de los fondos podrían ser cubiertas e incluso podrían pasar del lado comprador, y ello sin lugar a dudas podría impulsar la recuperación para el precio de la soja.

Parámetros técnicos a tener presente para la soja
Desde lo técnico, se requiere de un movimiento de recuperación de la soja por encima de la zona de 327-338 dólares por toneladas para considerar la posibilidad de que se haya alcanzado un piso. En tal caso, podemos tener hacia las próximas semanas, e incluso hacia los próximos meses, recuperaciones mayores que terminen por regresar el precio hacia instancias de 380-400 dólares por tonelada. Ello sería como parte de un recorte parcial mayor a todo el bear market que acumula el commodity desde septiembre del año 2012.
Actualmente, sólo en caso de que la debilidad en los mercados continúe y, ante ello, la zona de 315-305 dólares termine siendo perforada, entonces nuestro optimismo actual en relación con lo que venga quedará bastante comprometido y el precio de la oleaginosa quedará vulnerable de buscar niveles inferiores a los 300 dólares y más cercanos a los 285-275 dólares por tonelada.

Parámetros técnicos a tener presente para el maíz
En el caso del cereal, se requiere de un movimiento de recuperación de la soja por encima de la zona de 150-153 dólares por toneladas para considerar la posibilidad de que se haya alcanzado un piso. En tal caso, podemos tener hacia las próximas semanas, e incluso hacia los próximos meses, recuperaciones mayores que terminen por regresar el precio hacia instancias de 165 dólares por tonelada o hacia niveles de 180 dólares; área donde se concentran máximos del mes de julio del pasado año 2015.
Actualmente, sólo en caso de que la debilidad en los mercados continúe y, ante ello, la zona de 135-127 dólares sea perforada, entonces nuestro optimismo actual en relación con lo que venga quedará bastante comprometido y el precio del cereal quedará nuevamente vulnerable.

Conclusión
No cabe dudas de que estamos en días de definiciones en relación con lo que pueda pasar con el precio de los commodities hacia los próximos meses. Por ello debemos elevar nuestra atención, ya sea para buscar el posicionamiento o bien la cobertura necesaria.

El dólar comienza a perder fuerza

InfobaeEl dólar comienza a perder fuerza

Ruben Ullúa

http://opinion.infobae.com/ruben-ullua/2016/02/10/el-dolar-comienza-a-perder-fuerza-frente-a-principales-cruces/
Resultado de imagen para weaker dollarEn la última semana operativa, el precio del dólar estadounidense se ha debilitado cerca del 3% respecto a una canasta de monedas centrales, entre las cuales se destacan el euro, el yen, la libra esterlina y el dólar canadiense.
Desde los medios de prensa del mundo, argumentan que esta baja del dólar se encuentra impulsada principalmente por especulaciones de que la Reserva Federal de Estados Unidos (FED) podría moderar el ritmo de suba de tasas, tanto por el bajo crecimiento de la economía de Estados Unidos como por la política monetaria expansiva del Banco Central de Japón.
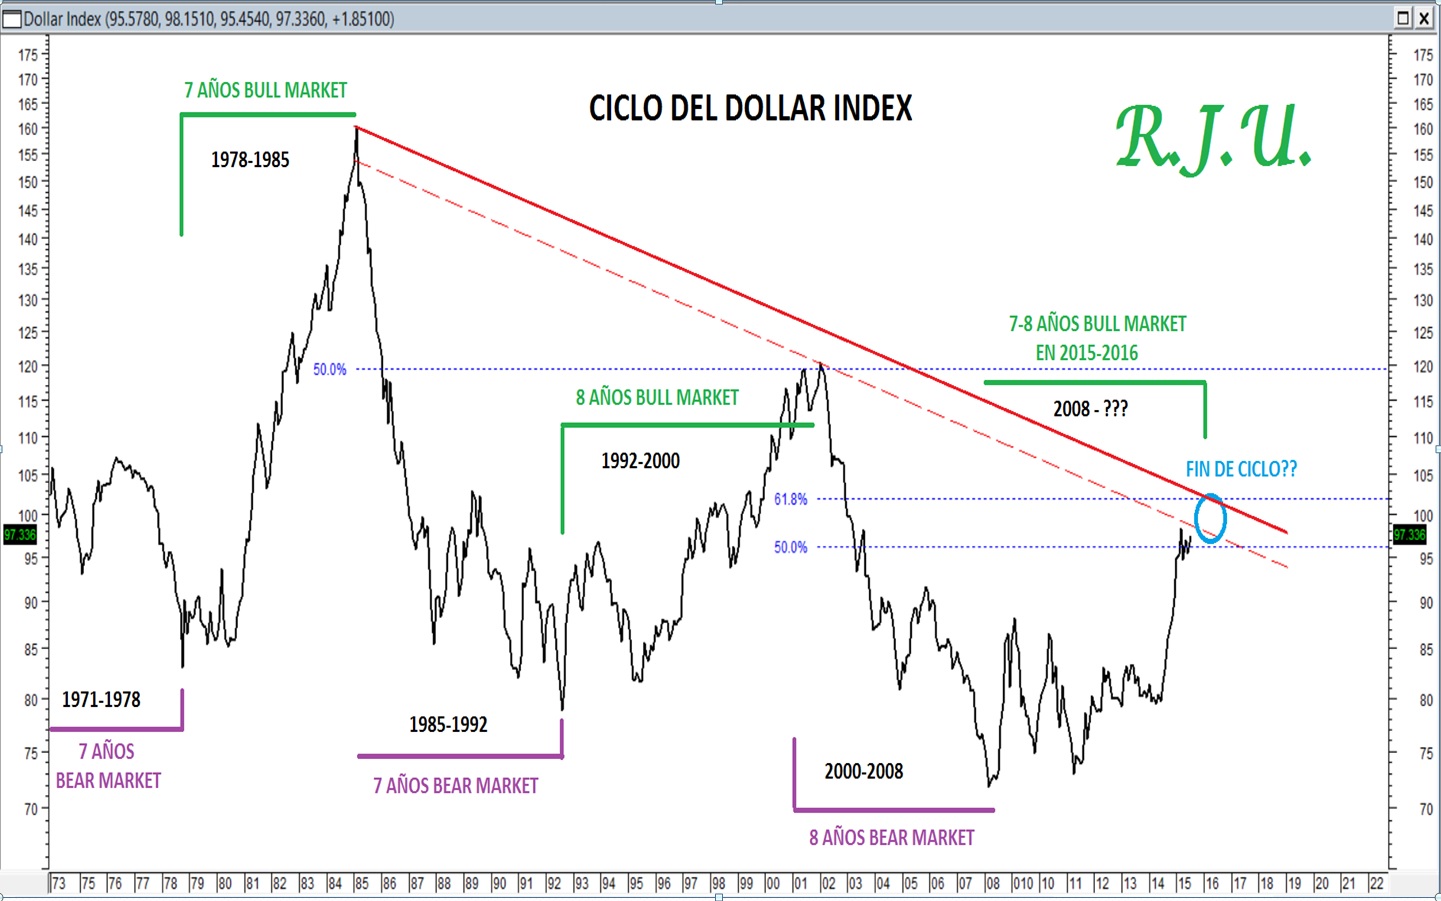
Sin embargo, por otro lado, justamente si tomamos como referencia el comportamiento del Dollar Index durante el último año operativo, es decir de febrero del 2015 a la fecha, entonces veremos que, a pesar de las proyecciones de debilidad que se daban para con el euro, tras la crisis en Grecia, no ha podido ir más allá de la zona de máximos en 95-100 puntos. Esto indica, de algún modo, que el avance del dólar en el mundo durante los últimos años frente a los principales cruces pudo haber alcanzado su punto más elevado y que desde entonces un proceso de recorte parcial mayor a dicho avance podría finamente habilitarse.
Por otro lado, no debemos pasar por alto tampoco el notable cambio de humor que hubo en los participantes del año 2008 a la fecha respecto a la divisa norteamericana: pasó de una posible “desaparición del dólar” a cambio del “Amero” (Unión monetaria de América del Norte), cuando estalló la crisis subprime, a que en el último año se considerara que el fortalecimiento de la divisa se terminaría acentuando hacia adelante, entre otras cosas, por el cambio de política monetaria de la FED, hacia una suba en la tasa de referencia.
Sin embargo, la historia nos muestra que los mercados financieros son cíclicos y ciclotímicos, y el Dollar Index no ha estado exento a la largo de su histórica de dicha ciclicidad. En efecto, si tomamos en consideración que este índice nace en el año 1971, cuando se decide, durante el gobierno de Richard Nixon, desprenderse del patrón oro y medirse contra una canasta de monedas, veremos que el dólar ha tenido un ciclo perfecto de 7 a 8 años, con períodos de depreciación y períodos de fortalecimiento del cruce.
En este sentido, si evaluamos el avance del dólar frente a los principales cruces se ha iniciado en el año 2008 y de esta forma la recuperación lleva ya 7 u 8 años de fortalecimiento, con un notable cambio de humor en los participantes, entonces podemos a partir de ello inferir que el ciclo alcista del cruce se encuentra mucho más avanzado e incluso no debemos descartar que haya marcado su techo en torno a los 100 puntos y desde entonces el ciclo pueda modificarse una vez más e iniciar al menos un recorte parcial de las ganancias acumuladas durante dicho período.
 dollar ind
En relación con lo comentado, resulta esperable que esta debilidad en curso del dólar se acentúe hacia las próximas semanas y así busque la zona de soporte más importante que presenta, en torno a los 94-93 puntos; área que se encuentra representada por diversos mínimos del pasado año 2015.
Más tarde, dependiendo de la firmeza con que actúe esa zona de contención, estaremos evaluando si desde allí el avance del índice podría quedar nuevamente retomado y así buscar niveles superiores a los máximos del pasado año, en torno a los 100 puntos o si, por el contrario, debemos considerar que en esas instancias hemos visto un techo de importancia para la divisa norteamericana frente a los principales cruces y que desde allí un proceso correctivo mayor hacia adelante pueda quedar liberado, como recorte parcial mayor al avance acumulado desde el año 2008.

El dólar y su revaluación en Latinoamérica
Como mencionamos más arriba, si bien el dólar, frente a los principales cruces, ha detenido su fortalecimiento el pasado año, resulta interesante observar que con respecto a las principales monedas latinoamericanas las condiciones han sido diferentes y muchos cruces se encuentran en el nivel más alto de devaluación.
Sin embargo, desde lo técnico puede observarse alto grado de saturación en los indicadores y con estructuras de avance completas que también estarían indicando la cercanía de un punto de inflexión. En este sentido, si bien no estamos aún en condiciones de confirmar que el dólar en el mundo pudo haber alcanzado su techo, sí creemos que las condiciones están dadas para que así sea, con lo cual sugerimos cautela desde lo operativo.

sábado, 6 de febrero de 2016

AfterMarkets 05/02/0216: "Wall Street, Merval, Oil y Brasil"


Resultado de imagen para radio culturaAfterMarkets 05/02/0216: "Wall Street, Merval, Oil y Brasil"

https://soundcloud.com/aftermarkets979/aftermarkets-05022016

Renovada Mesa de Debate!!

Ezequiel Asensio - Julian Yosovitch - Andres Vilella Weisz.
@gordogeko          @julianyosovitch        @Vwandres
Resultado de imagen para ezequiel asensio  Resultado de imagen para julian yosovitch Resultado de imagen para andres vilella weisz

Primer Invitado: José Siaba Serrate. @JSiabaSerrate
Resultado de imagen para jose siaba serrate


http://www.bavsa.com/


http://rubenjullua.com/


Enlace permanente de imagen incrustada